روسيا وإيران تقتربان من اتفاق غاز واسع يفتح الطريق الجنوبي أمام صادرات موسكو وينهي زمن الاعتماد على السوق الأوروبي

لقراءة النص بصيغة PDF إضغط هنا.
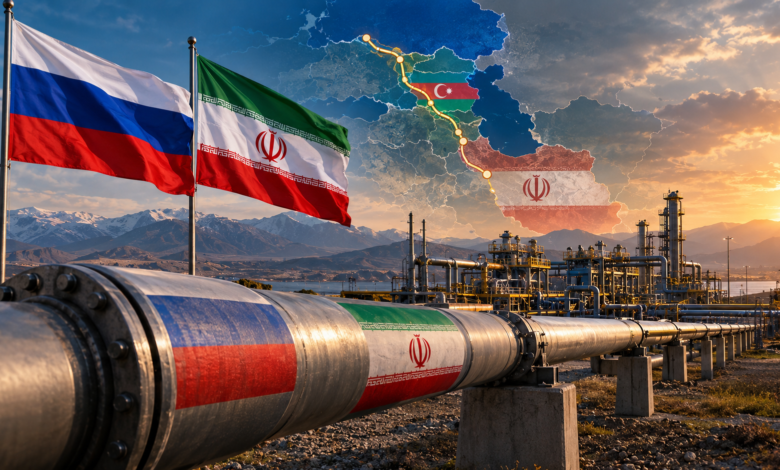
تقترب روسيا وإيران من استكمال اتفاق طويل الأجل لتوريد الغاز الروسي إلى السوق الإيرانية عبر أذربيجان، في مشروع قد تصل طاقته لاحقًا إلى 55 مليار متر مكعب سنويًا، بما يعادل تقريبًا القدرة التصميمية لخط «نورد ستريم 1» الذي شكّل لعقود أحد أهم مسارات الغاز الروسي إلى أوروبا.
وكان وزير النفط الإيراني محسن باك نجاد قد أعلن في يوليو/تموز أن موسكو وطهران توصلتا إلى تفاهم بشأن «القضايا الرئيسية» في عقد توريد الغاز، فيما بقيت بعض التفاصيل التجارية، وفي مقدمتها السعر وآلية الدفع، قيد التفاوض. ولم يصدر خلال الأسبوع الأخير إعلان جديد عن توقيع العقد النهائي أو بدء الإمدادات بالكميات المستهدفة، ما يجعل الحديث عن اتفاق مكتمل أو تشغيل وشيك للمشروع سابقًا لأوانه.
غير أن أهمية التفاهم تتجاوز توقيته. فالمشروع يأتي في مرحلة تعيد فيها روسيا ترتيب جغرافيا صادراتها من الغاز بعد الانكماش الحاد في السوق الأوروبية، بينما تبحث إيران، رغم امتلاكها أحد أكبر احتياطيات الغاز في العالم، عن إمدادات إضافية لمعالجة الاختلال بين الإنتاج والاستهلاك والضغط المتزايد على شبكتها الداخلية.
المسار الذي يجري بحثه يمر عبر الأراضي الأذربيجانية وصولًا إلى شمال إيران. وتتيح شبكة الأنابيب القائمة بدء تدفقات محدودة نسبيًا، إلا أن الوصول إلى مستوى 55 مليار متر مكعب سنويًا سيتطلب توسعات كبيرة في البنية التحتية ومحطات الضغط وخطوط النقل. ولهذا تتعامل موسكو وطهران مع الرقم باعتباره سقفًا استراتيجيًا للمشروع، لا حجمًا متاحًا فورًا.
بالنسبة إلى روسيا، يمثل الخط المحتمل امتدادًا مباشرًا لسياسة بدأت تتبلور منذ تقلص صادراتها إلى أوروبا بعد عام 2022. فقد وسعت موسكو صادراتها شرقًا عبر خط «قوة سيبيريا» إلى الصين، وحافظت على منفذها الأوروبي المتبقي عبر «ترك ستريم»، فيما بات الاتجاه الجنوبي عبر أذربيجان وإيران يوفر احتمالًا ثالثًا لنقل الغاز نحو أسواق جديدة.
أما إيران، فلا تنظر إلى الاتفاق بوصفه وسيلة لسد نقص محلي فقط. فالموقع الجغرافي للبلاد يمنحها إمكانية استخدام الغاز الروسي لتغطية الطلب في المحافظات الشمالية، بما يخفف الحاجة إلى نقل كميات كبيرة من حقول جنوب البلاد إلى الشمال، ويتيح في الوقت نفسه تحرير جزء من الإنتاج الإيراني للاستهلاك الصناعي أو التصدير.
وتطرح طهران منذ سنوات نفسها مركزًا محتملًا لتجارة الغاز بين روسيا وآسيا الوسطى والخليج. وإذا حصلت على كميات روسية كبيرة بأسعار مناسبة، يمكن أن تعتمد على ترتيبات المقايضة، بحيث يدخل الغاز الروسي إلى شمال إيران فيما تصدر كميات مكافئة من الحقول الجنوبية إلى أسواق أخرى، من دون الحاجة إلى نقل الغاز الروسي نفسه آلاف الكيلومترات داخل الأراضي الإيرانية.
وتكتسب أذربيجان بدورها أهمية خاصة في المشروع. فباكو، التي أصبحت موردًا مهمًا للغاز إلى تركيا وأوروبا، قد تتحول في الوقت نفسه إلى دولة عبور للغاز الروسي المتجه جنوبًا. وهذا يضعها عند تقاطع شبكة طاقة تمتد من روسيا شمالًا إلى إيران جنوبًا، ومن بحر قزوين شرقًا إلى تركيا والأسواق الأوروبية غربًا.
لكن الجانب الأكثر حساسية في المشروع يتعلق بمستقبل الغاز الروسي الذي فقد جزءًا كبيرًا من سوقه الأوروبية التقليدية. فالحديث عن «نهاية أوروبا» في معادلة الطاقة الروسية لا يزال مبالغًا فيه. أوروبا خفضت اعتمادها على الغاز الروسي بصورة حادة، وتتحرك نحو إنهاء ما تبقى من الواردات خلال السنوات المقبلة، لكنها لم توقفها بالكامل، ولا تزال كميات روسية تصل إلى السوق الأوروبية عبر تركيا، فضلًا عن استمرار تجارة الغاز الطبيعي المسال الروسي.
الأدق أن موسكو لم تستبدل أوروبا بسوق واحدة جديدة، بل تعمل على توزيع صادراتها بين عدة اتجاهات. الصين هي السوق البرية الأكثر أهمية، بينما تتجه كميات من الغاز الطبيعي المسال نحو الأسواق الآسيوية، ويضيف المشروع الإيراني احتمالًا لفتح منفذ جنوبي يستطيع الوصول بصورة غير مباشرة إلى أسواق الخليج وجنوب آسيا.
أما الهند، التي تُذكر كثيرًا إلى جانب الصين عند الحديث عن إعادة توجيه الطاقة الروسية، فتبقى حالتها مختلفة في قطاع الغاز. فلا يوجد حتى الآن خط أنابيب روسي مباشر إليها، ويتركز ثقل العلاقات الطاقوية الروسية–الهندية أساسًا في النفط والمنتجات البترولية، مع فرص متزايدة للغاز الطبيعي المسال. ومن هنا قد تصبح إيران، في حال تطوير بنيتها التحتية، جزءًا من أي تصور بعيد المدى لربط الغاز الروسي بالأسواق الواقعة جنوبها.
وتتداول بعض التقارير تقديرات تفيد بأن إيران قد تحقق إيرادات تصل إلى عشرة أو اثني عشر مليار دولار سنويًا من إعادة بيع الغاز على مدى عقود. غير أن هذه الأرقام تستند إلى تصورات سابقة للمشروع ارتبط بعضها بكميات أكبر من تلك المطروحة حاليًا، ولا يمكن اعتبارها عائدًا مضمونًا قبل معرفة السعر النهائي، وتكلفة النقل، وحجم الاستهلاك الإيراني، والكميات التي يمكن إعادة تصديرها فعليًا.
لذلك فإن الصفقة، في وضعها الحالي، أكثر أهمية من كونها عقدًا تجاريًا لم يُحسم بعد. إنها تعكس مسارًا أوسع في سياسة الطاقة الروسية: بناء شبكة صادرات لا يكون السوق الأوروبي مركزها الوحيد، وربط الغاز الروسي بممرات جديدة عبر الصين وآسيا الوسطى والقوقاز وإيران.
وفي المقابل، تحاول طهران استثمار موقعها بين بحر قزوين والخليج لتحويل نفسها من منتج كبير يعاني اختناقات داخلية إلى عقدة في تجارة الغاز الإقليمية. وإذا نجح الطرفان في تجاوز الخلافات حول السعر وآلية الدفع وتمكنا من بناء القدرة المطلوبة، فإن المشروع سيخلق مسارًا جنوبيًا للغاز الروسي بحجم يقترب من أحد أكبر الخطوط التي كانت تربط روسيا بأوروبا.
المغزى، إذن، ليس أن أوروبا «خرجت» من المعادلة بين ليلة وضحاها، بل أن موسكو تتصرف على أساس أن زمن الاعتماد على أوروبا كسوق رئيسية قد انتهى، وتبني منذ الآن البنية التي تسمح لغازها بالتحرك في اتجاهات أخرى. وفي هذه الخريطة الجديدة، تبدو إيران مرشحة لأن تكون إحدى أهم البوابات الجنوبية للطاقة الروسية.
لقراءة النص بصيغة PDF إضغط هنا.