لقراءة النص بصيغة PDF إضغط هنا.
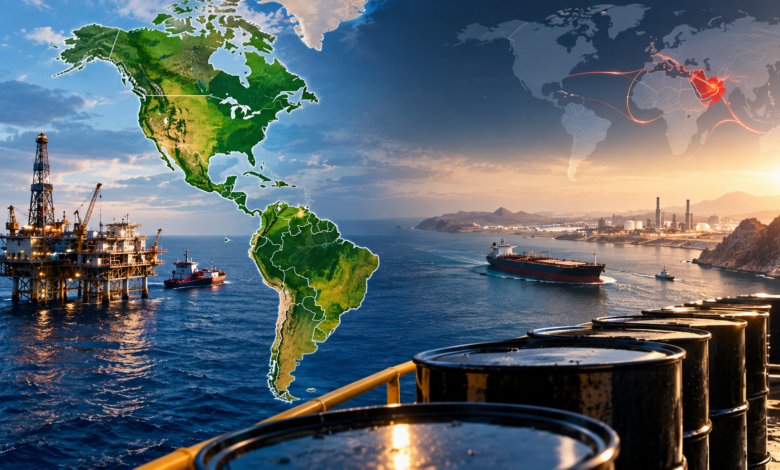
لم تعد كلفة استمرار الحرب في الخليج تقاس فقط بملايين البراميل التي تتوقف عن التصدير عبر مضيق هرمز، أو بالإيرادات التي تخسرها الدول المنتجة كلما تعطلت الملاحة؛ فخلف الأزمة المباشرة يجري تحول أكثر هدوءًا، وأطول أثرًا، في خريطة النفط العالمية: جزء متزايد من الإنتاج والاستثمارات الجديدة ينتقل إلى الأميركتين، من كندا والولايات المتحدة شمالًا إلى غيانا والبرازيل والأرجنتين جنوبًا.
هذه هي الخلاصة التي يطرحها خافيير بلاس، الكاتب المتخصص في الطاقة في Bloomberg Opinion، في مقاله المنشور في 17 أغسطس/آب 2026. الحرب مع إيران، في قراءته، لم تنشئ هذا التحول، لكنها كشفت حجمه بصورة لم تكن ممكنة في الظروف الطبيعية. فبينما أُجبرت دول خليجية على خفض الإنتاج بسبب اضطراب هرمز، سجل منتجون على الجانب الآخر من العالم مستويات قياسية أو اقتربوا منها، لتظهر الفجوة بين إقليم يملك أكبر احتياطيات منخفضة التكلفة في العالم، لكنه يتعرض لاختناق جغرافي، وإقليم آخر تتوسع قدرته الإنتاجية بعيدًا عن بؤرة الصراع.
والرقم الأوضح في حسابات بلاس هو أن الأميركتين تنتجان حاليًا نحو 39.5 مليون برميل يوميًا من الخام والسوائل النفطية الأخرى، وإذا أضيف قرابة 2.5 مليون برميل يوميًا من الإيثانول والديزل الحيوي، يرتفع الإجمالي إلى نحو 42 مليون برميل يوميًا، بما يجعل نصف الكرة الغربي، وفق هذا المقياس الواسع للسوائل النفطية، أكبر كتلة إنتاجية في العالم.
الأهم أن هذه النتيجة لم تعد قائمة على النفط الصخري الأميركي وحده.
فالبرازيل وغيانا والأرجنتين سجلت مستويات إنتاج مرتفعة بصورة غير مسبوقة، بينما تتجه كندا إلى سنة قياسية جديدة. وفي البرازيل، بلغ إنتاج الخام في يونيو/حزيران 4.475 ملايين برميل يوميًا، بزيادة 19.1% عن الشهر نفسه من العام السابق، وهو أعلى مستوى مسجل، فيما تجاوز إنتاج حقل بوزيوس وحده مليون برميل يوميًا.
وفي كندا، بلغ متوسط إنتاج الخام ومكافئاته 5.35 ملايين برميل يوميًا خلال 2025، قبل أن يصعد إلى 5.64 ملايين في ديسمبر/كانون الأول، وهو أعلى مستوى في تاريخ البلاد. وتشير تقديرات القطاع إلى استمرار الزيادة خلال 2026، وإن كانت الشركات الكندية أكثر حذرًا في الالتزام بمشروعات ضخمة جديدة طويلة الأجل.
أما غيانا، التي لم تبدأ الإنتاج التجاري إلا في نهاية 2019، فقد تجاوزت 900 ألف برميل يوميًا، فيما تتوقع إدارة معلومات الطاقة الأميركية أن يدفع تشغيل مشروع Uaru إنتاجها إلى أكثر من مليون برميل يوميًا بحلول 2027. وفي الأرجنتين، عززت التقديرات الجديدة لحقل فاكا مويرتا الصورة نفسها، بعدما رفعت دراسة رسمية الموارد النفطية القابلة للاستخراج تقنيًا إلى 30.17 مليار برميل، بزيادة 89% عن تقديرات 2013.
وبحسابات بلاس، يمكن أن تنتج كندا والبرازيل معًا بحلول نهاية 2027 كمية من النفط تفوق إنتاج السعودية، بينما تصبح غيانا، وهي دولة يقل عدد سكانها عن مليون نسمة، منتجًا بحجم يقترب من ليبيا.
هذه المقارنات لا تعني أن كندا أو البرازيل تحلان محل السعودية في سوق النفط. المملكة ما تزال تمتلك احتياطيات هائلة، وتكاليف إنتاج منخفضة، وطاقة فائضة تستطيع تشغيلها بسرعة، وهي مزايا لا يملكها المنتجون الجدد بالمستوى نفسه، لكنها تكشف أين تظهر البراميل الإضافية التي تعيد تشكيل السوق.
من 26% إلى نحو 40%
في مطلع القرن كانت الأميركتان تمثلان، وفق حسابات بلاس، نحو 26% من إنتاج النفط العالمي. اليوم تقترب حصتهما في الظروف الطبيعية من 40%، رغم التراجع التاريخي الكبير الذي سجله إنتاج المكسيك وفنزويلا مقارنة بذروته السابقة.
وكان بلاس قد لفت منذ يناير/كانون الثاني إلى أن جمع إنتاج الولايات المتحدة وكندا وفنزويلا والبرازيل وغيانا والأرجنتين وبقية نصف الكرة الغربي يضع المنطقة بالفعل قرب 40% من الإنتاج العالمي. وما أضافته الأشهر اللاحقة هو أن الحرب جعلت هذه الحصة ترتفع بصورة مؤقتة بشكل أكبر.
فخلال بعض أسابيع مارس/آذار، تجاوز نصيب الأميركتين قليلًا 45% من الإنتاج العالمي، ليس لأن القارة أضافت فجأة ست نقاط مئوية إلى إنتاجها، وإنما لأن جزءًا ضخمًا من الإنتاج الخليجي خرج من السوق.
وتظهر بيانات إدارة معلومات الطاقة الأميركية حجم الصدمة. ففي مارس/آذار اضطرت السعودية والعراق والكويت والإمارات وقطر والبحرين مجتمعة إلى إغلاق نحو 7.5 ملايين برميل يوميًا من إنتاج الخام بعدما تسبب تعطل المرور في هرمز بامتلاء مرافق التخزين وعدم قدرة المنتجين على إخراج البراميل إلى السوق. وارتفع تقدير الكميات المغلقة إلى 10.5 ملايين برميل يوميًا في أبريل/نيسان.
وبعد خمسة أشهر من الحرب، لم تعد المشكلة قد انتهت. ففي تقرير أغسطس/آب، قالت وكالة الطاقة الدولية إن نحو 8.3 ملايين برميل يوميًا من إنتاج الخليج ظلت خارج السوق في يوليو، وإن إمدادات المنطقة بقيت أقل بكثير من مستويات ما قبل الحرب بسبب استمرار اضطراب هرمز والهجمات على البنية النفطية والناقلات.
هنا تحديدًا تظهر المصلحة الجيواقتصادية الخليجية في إنهاء الحرب.
فالبرميل الذي يتوقف اليوم في الخليج لا يعني بالضرورة أن المنتج الخليجي خسر عملية بيع واحدة فحسب. إذا استمرت الأزمة طويلًا، فإنها تمنح منافسيه سعرًا أعلى لتمويل الاستثمار، وعملاء يبحثون عن مصادر بديلة، وحجة أقوى لبناء حقول وخطوط أنابيب وموانئ جديدة خارج الشرق الأوسط.
وهذه استثمارات لا تختفي بمجرد انتهاء الحرب.
الولايات المتحدة لم تعد وحدها
تظل الولايات المتحدة أهم عنصر في التحول. الإنتاج الأسبوعي للخام الأميركي تجاوز في يوليو/تموز 13.8 مليون برميل يوميًا، بعدما كان يدور قرب 13.7 مليونًا في مايو، ويقترب بذلك من عتبة 14 مليون برميل يوميًا.
وبحسب بلاس، لا يقتصر الرقم الأميركي على الخام؛ فهناك نحو ثمانية ملايين برميل إضافية من السوائل النفطية الأخرى، ونحو 1.5 مليون من الوقود الحيوي. وهو يتوقع أن يسمح بقاء الأسعار فوق 70 دولارًا للبرميل للمنتجين بمواصلة رفع إنتاج الخام، في ظل عودة نشاط الحفر واستكمال الآبار وتحسن الإنتاجية.
لكن التحول الأهم هو أن السوق لم يعد مضطرًا إلى الاعتماد على قدرة النفط الصخري الأميركي وحده على الاستجابة للأسعار.
في البرازيل وغيانا، تعتمد الزيادة على مشاريع بحرية ضخمة تمتد أعمارها لعقود. وبعد اتخاذ قرار الاستثمار وتركيب منصة إنتاج بمليارات الدولارات، لا تتوقف تلك المشروعات لأن السعر انخفض عشرة أو عشرين دولارًا لعدة أشهر.
وفي كندا، تتميز الرمال النفطية بالطبيعة نفسها تقريبًا: كلفة الدخول مرتفعة، لكن المنشأة القائمة تستطيع مواصلة الإنتاج لسنوات طويلة. أما فاكا مويرتا في الأرجنتين، فتمتلك قاعدة موارد كبيرة وتكاليف إنتاج أصبحت أكثر تنافسية مع تحسن الخبرة والبنية التحتية.
ولهذا يستند بلاس إلى أبحاث «جيه بي مورغان» ليخلص إلى أن جانبًا من الزيادة الحالية ليس مجرد استجابة قصيرة لارتفاع الأسعار الناتج عن الحرب، وإنما إنتاج سيستمر حتى إذا تراجعت أسعار النفط في العام المقبل.
وتتوافق هذه القراءة مع ما يحدث بالفعل في قرارات الشركات. ففي البرازيل، وصفت «شل» البلاد في مارس/آذار بأنها توفر «فرصة هائلة» في ظل اضطرابات الشرق الأوسط، مشيرة إلى الاستقرار الجيوسياسي وإمكان الاعتماد عليها كمصدر للطاقة؛ وكانت الشركة قد رفعت استثماراتها هناك ووسعت عدد مناطق الاستكشاف بصورة كبيرة خلال السنوات السابقة.
وفي كندا عاد عدد من كبريات شركات النفط العالمية إلى دراسة استثمارات واستحواذات بعدما زادت الحرب جاذبية الدول الواقعة بعيدًا عن صراعات الشرق الأوسط. وذكرت رويترز في أبريل/نيسان أن «شل» و«توتال إنرجيز» و«كونوكو فيليبس» و«إكوينور» و«بي بي» كانت بين الشركات التي أعادت النظر في فرص القطاع الكندي.
حتى شركة خطوط الأنابيب الكندية «إنبريدج» وصفت المناخ الاستثماري للطاقة في أميركا الشمالية بأنه الأفضل منذ ما بين عشرة وخمسة عشر عامًا، وقالت إنها تدرس فرصًا رأسمالية جديدة بعشرات المليارات من الدولارات.
ما تخسره منطقة الخليج إذا طال أمد الحرب
المشكلة، إذن، ليست أن العالم سيستغني عن نفط الخليج.
هذا السيناريو بعيد. السعودية والعراق والإمارات والكويت وإيران تملك احتياطيات لا تستطيع الأميركتان تعويضها بسهولة، كما أن كلفة إنتاج كثير من البراميل الخليجية أقل بكثير من كلفة النفط الصخري أو الرمال النفطية، فضلًا عن الموقع القريب من الأسواق الآسيوية الكبرى.
لكن النفوذ النفطي لا يتحدد بالاحتياطيات وحدها.
لسنوات طويلة، كانت إحدى أهم نقاط قوة الخليج أن السوق العالمية تعرف أن هناك كميات ضخمة من النفط يمكن ضخها وتصديرها عند الحاجة. أزمة هرمز أظهرت أن القدرة على الإنتاج لا تعني بالضرورة القدرة على الوصول إلى السوق، وأن ملايين البراميل يمكن أن تصبح محاصرة خلف ممر بحري واحد.
وبينما كان إنتاج الخليج مقيدًا، واصلت الأميركتان زيادة الإمدادات. وكالة الطاقة الدولية تتوقع أن تضيف دول الأميركتين نحو 1.4 مليون برميل يوميًا إلى الإمدادات العالمية خلال 2026، بما يعوض جزءًا من خسائر الشرق الأوسط وروسيا.
كما بدأت الحرب تعيد تشكيل تجارة المنتجات النفطية نفسها. فالمصافي الأميركية رفعت صادراتها مع نقص الإمدادات من الشرق الأوسط وروسيا، ووصلت صادرات بعض أنواع الوقود إلى مستويات قياسية أو قريبة منها، مع توجه المشترين نحو موردين أقل تعرضًا للاضطرابات.
وهذه هي النقطة التي تجعل الزمن عاملًا مهمًا بالنسبة إلى دول الخليج.
إذا استمر الصراع أسابيع قليلة ثم عادت الملاحة الكاملة، يمكن للمنتجين استعادة جانب كبير من حصتهم. أما إذا أصبح عدم الاستقرار سمة مزمنة، فإن المستثمر الذي يقرر اليوم تمويل منصة بحرية في البرازيل، أو توسعة خط أنابيب في كندا، أو مشروعًا جديدًا في غيانا، لن يلغي المشروع في اليوم الذي يعود فيه هرمز إلى العمل.
رأس المال الذي ينتقل يخلق قدرة إنتاجية جديدة تستمر سنوات، ثم تأتي حولها بنية جديدة من خطوط الأنابيب والموانئ والمصافي وشركات الخدمات والعقود طويلة الأجل.
وهكذا يمكن أن تتحول خسارة مؤقتة في السوق إلى خسارة أكثر ديمومة في الحصة من الاستثمار والإنتاج المستقبلي.
ولهذا فإن المصلحة الخليجية في إنهاء الحرب تتجاوز وقف الخسائر الحالية. الاستقرار نفسه أصبح جزءًا من القدرة التنافسية للبرميل الخليجي.
لم يعد السؤال فقط: من يستطيع إنتاج النفط بأقل كلفة؟ بل أيضًا: من يستطيع ضمان وصوله إلى السوق عندما تقع أزمة سياسية أو عسكرية؟
الحرب أظهرت أن الجواب لم يعد محسومًا لمصلحة الشرق الأوسط كما كان في السابق.
وبهذا المعنى، فإن ما يجري في الأميركتين ليس انقلابًا فوريًا على النظام النفطي القديم، وإنما إعادة توزيع بطيئة للقوة داخله. الخليج يحتفظ بالاحتياطيات والمرونة والكلفة المنخفضة، بينما تبني الأميركتان شيئًا مختلفًا: حجمًا إنتاجيًا متزايدًا، وتنوعًا جغرافيًا، ومنافذ متعددة على الأطلسي والهادئ، ومسافة سياسية وعسكرية أكبر عن أهم بؤر اضطراب الطاقة في العالم.
خافيير بلاس يلخص هذا التحول بالقول إن خريطة النفط العالمية أعيد رسمها بدرجة أكبر مما يُعتقد عادة. والأرجح أن حرب إيران ستدفعها خطوة أخرى في الاتجاه نفسه، لأن كل اضطراب طويل في هرمز يعزز الحجة الاستثمارية التي تقدمها كندا والبرازيل وغيانا والأرجنتين والولايات المتحدة: النفط موجود، والإنتاج يتوسع، والأهم أن الطريق إلى السوق أقل عرضة لأن يغلقه صراع في الخليج.
بالنسبة لدول الخليج، هذه ليست حجة للخروج من سوق النفط، بل العكس تمامًا. إنها حجة لإنهاء الحرب واستعادة صورة المنطقة باعتبارها المصدر الأكثر استقرارًا وموثوقية للطاقة، قبل أن تتحول علاوة المخاطر الحالية إلى استثمارات دائمة في منافسين جدد.
لقراءة النص بصيغة PDF إضغط هنا.